标普周涨2.5%、8月以来最佳一周,10年期却升到5.15%:下周英伟达财报+Anthropic定价,AI交易48小时两场大考
这一周的美股有两张面孔:指数层面,英伟达CEO辞职这样的黑天鹅没能阻止标普录得8月以来最好的一周;利率层面,10年期美债收益率一周上行约29个基点到5.15%,12月加息几乎被完全计价。下周AI交易要在48小时内连考两场——英伟达财报和Anthropic定价——而考场的「室温」是5%以上的长端利率。
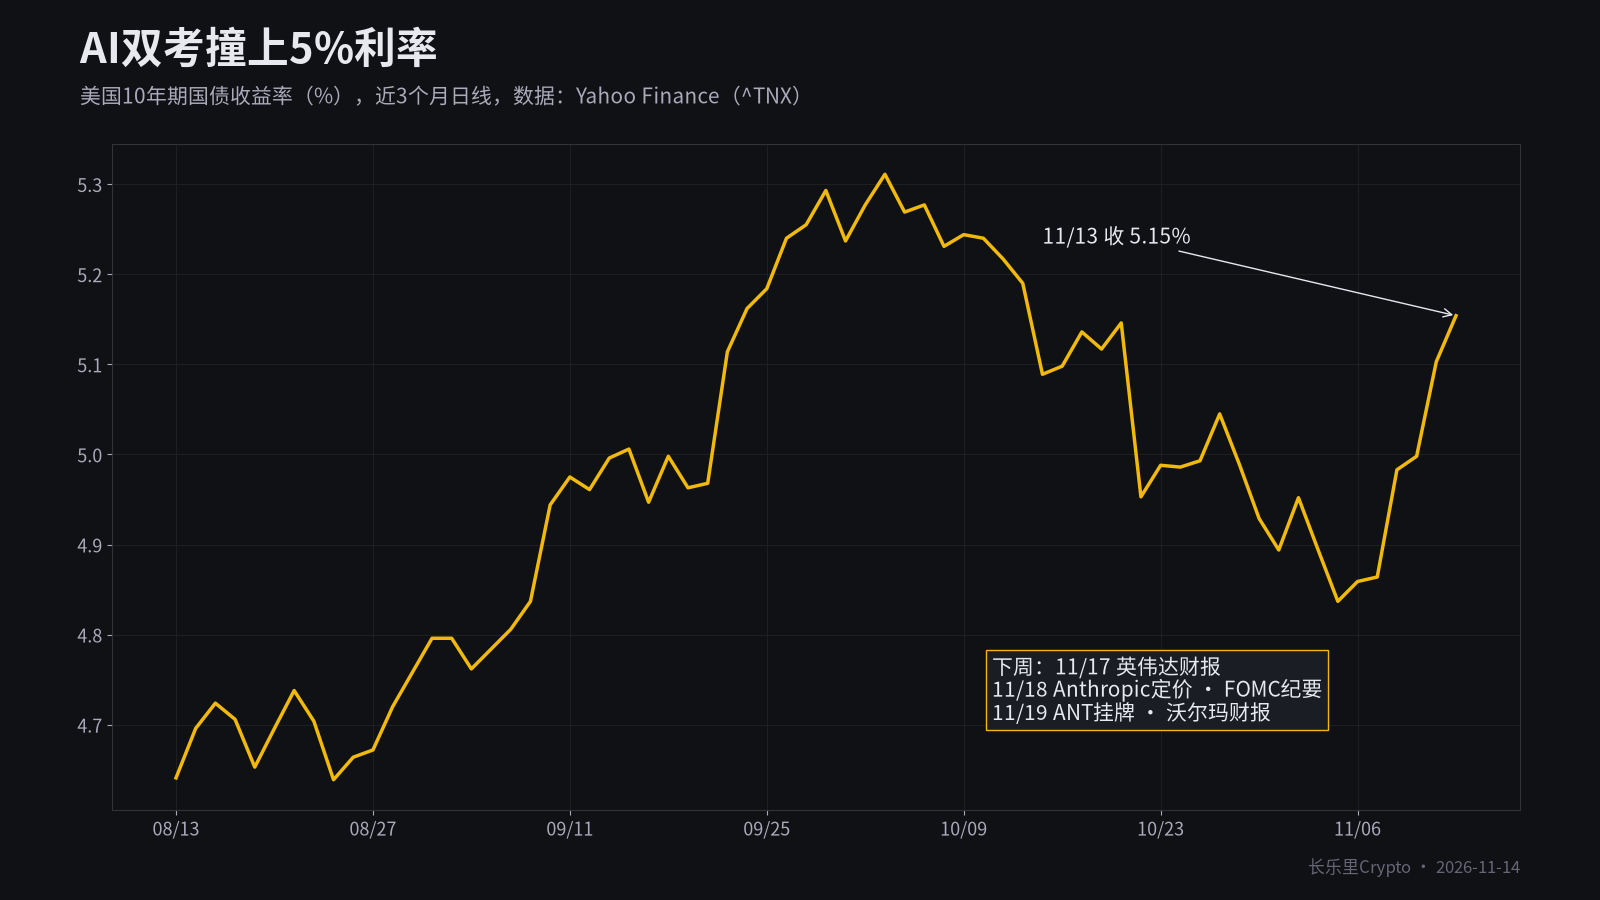
一句话版:资金没有离开AI,而是在AI内部换仓(苹果、AMD、博通本周跑赢),所以指数周涨2.5%。但10年期5.15%、12月加息概率约90%,意味着估值扩张的空间被利率封住。下周的两场考试:英伟达指引决定「AI需求」这条腿,Anthropic最多约904亿美元的融资(含私募配售)定价在哪,决定「AI估值」这条腿;两者任一失手,本周的反弹都可能被收回。
一、周度复盘:指数涨、利率也涨
| 指标 | 11/13收盘 | 本周变化 |
|---|---|---|
| 标普500 | 7,561.67 | +2.51%(周五-0.40%) |
| 纳斯达克综合 | 25,136.27 | +2.27%(周五-0.91%) |
| 道琼斯工业 | 52,347.55 | +2.07%(周五+0.10%) |
| VIX | 19.30 | 上周五25.64,本周回落 |
| 10年期美债收益率 | 5.15% | 上周五4.86%,约+29个基点 |
| 30年期美债收益率 | 5.48% | — |
| 美元指数 | 103.41 | +1.09% |
| 黄金期货 | 3,887.6美元 | -4.6% |
| WTI / 布伦特原油 | 88.92 / 96.08美元 | -2.1% / -2.3% |
据CNBC与美联社,三大指数本周全部收涨,为10月初以来首个周涨、8月以来最好的一周;标普科技板块周涨超2%,终结五周连跌;标普年内累计上涨约10.5%。Nationwide的Mark Hackett的概括是:「英伟达的故事现在是个股层面的。」资金从英伟达流向苹果(周+4.1%)、AMD(+18.9%)、博通(+18.2%),而不是流出科技股(周涨幅按Yahoo收盘价计算)。
但同一周,黄金跌4.6%、10年期收益率升约29个基点、美元走强——这不是「避险」组合,而是「紧缩」组合。Risk Dimensions的Mark Connors对CoinDesk说,黄金下跌显示的是「对AI交易的整体去风险与去杠杆」。
二、利率:12月加息几乎是定局
本周两份通胀数据都偏热。10月CPI环比+0.4%、核心+0.3%(因2025年10月数据在政府停摆期间未采集,美国劳工统计局未公布官方同比,路透称经济学家估算同比约3.9%–4.0%)。10月PPI环比+0.3%(预期+0.4%),同比+6.5%,为2022年11月以来最高;核心PPI环比+0.3%,符合预期。
据InvestmentNews引CME FedWatch,PPI公布后12月加息25个基点至4.00%–4.25%的概率升至89.7%,加息50个基点的概率为10.3%。理事沃勒本周表示支持12月加息25个基点,若通胀超预期可能主张50个基点。背景是:美联储9月以12-0全票加息(2023年7月以来首次),10月暂停。对成长股而言,5%以上的10年期意味着估值只能靠盈利兑现,而不能再靠贴现率下行。
三、Anthropic:史上最大IPO,定价在哪比涨不涨更重要
据公司公告与CNBC、Yahoo Finance:Anthropic计划发行8.25亿股、定价区间70–78美元,美东11月18日(周三)定价、11月19日(周四)以「ANT」在纳斯达克挂牌(本栏11月13日一文写的「约11/24挂牌」据此更正)。按区间上限,IPO募资约643.5亿美元;另有向Alphabet、英伟达、微软、台积电等七家公司按IPO价格进行的约260亿美元私募配售,合计约904亿美元,超过SpaceX今年6月857亿美元的纪录。完全摊薄估值最高约1.4万亿美元,低于秋季曾传出的2万亿美元。
认购方面,路透称路演首日结束时约2倍认购,周四结束时约6倍,快于SpaceX同期;零售配售目标约20%。基本面:2026年前九个月营收332亿美元(2025年全年46亿美元),三季度经营亏损5.36亿美元(含50亿美元短期算力承诺费用),累计承诺支出8,954亿美元。
我们的读法:定价落在区间上沿甚至上调,说明在5%的利率下市场仍愿为AI付高价;若压在下沿或缩量,则会与英伟达指引形成共振。另一层影响是流动性——Xapo Bank CEO认为认购资金正从流动性好的资产(包括比特币)中抽出,这一点我们在加密主线中展开。
四、下周日历(北京时间)
| 北京时间 | 事件 | 看点 |
|---|---|---|
| 11/16(周一)21:30 | 纽约联储制造业指数 | 开周第一份景气数据 |
| 11/17(周二)21:30 | 10月零售销售、进出口价格;家得宝、迪士尼财报 | 高利率下的消费与住房 |
| 11/18(周三)05:20 | 英伟达三季度财报(06:00电话会) | 指引、客户承诺、对华业务 |
| 11/18(周三)晚 | 塔吉特、TJX、劳氏盘前财报;21:30新屋开工 | 消费分化 |
| 11/19(周四)03:00 | FOMC会议纪要 | 对12月加息幅度的讨论 |
| 11/19(周四)早间 | Anthropic公布IPO定价 | 区间70–78美元的上沿/下沿 |
| 11/19(周四)晚 | ANT首日交易;沃尔玛盘前财报;21:30初请、费城联储指数 | 沃尔玛一致预期每股0.64美元、营收约1,870亿美元(investingLive) |
| 11/20(周五)23:00 | 密歇根大学消费者信心终值 | 通胀预期分项 |
五、跟踪清单
- 10年期能否守在5.3%以下:近6个月高点约5.31%,若重新突破,成长股估值压力加大;
- 英伟达指引×Anthropic定价:两者同向向好,本周反弹延续;两者同向走弱,警惕回吐;
- FOMC纪要:讨论50个基点的委员人数;
- 消费:零售销售与沃尔玛、塔吉特、家得宝在加息周期中的口径;
- VIX:本周回落至19.30,若重回25以上,说明双考出现负面意外。
资料来源:Yahoo Finance(指数、利率、商品与个股收盘数据);CNBC(周度复盘与下周日历、Anthropic定价区间,2026-11-10/13);美联社、BNN Bloomberg(收盘与年内涨幅);InvestmentNews与CNBC(10月PPI与FedWatch,2026-11-13);路透(10月CPI、Anthropic认购进度);Yahoo Finance(Anthropic S-1修订);Bloomberg Law、StockAnalysis(认购倍数与私募配售);investingLive(财报周前瞻);CoinDesk(机构观点)。周涨跌幅为本文按Yahoo收盘价计算,数据核对于北京时间2026-11-14 07:30。
风险提示与免责声明:本文为市场评论,不构成投资建议。数据基于公开报道与公开行情源,可能随后续修订变化。投资决策请独立判断并自担风险。