Anthropic定价周:1.3–1.45万亿美元估值买的是什么——九个月收入332亿、算力承诺8,954亿
本栏11月13日讨论了Anthropic IPO对市场流动性的「抽水」效应。定价前最后一个周末,换一个问题:按区间价格,投资者到底在为什么付钱?本文用招股书(S-1)里的收入、利润和承诺支出,把估值拆成几笔可以核对的账。
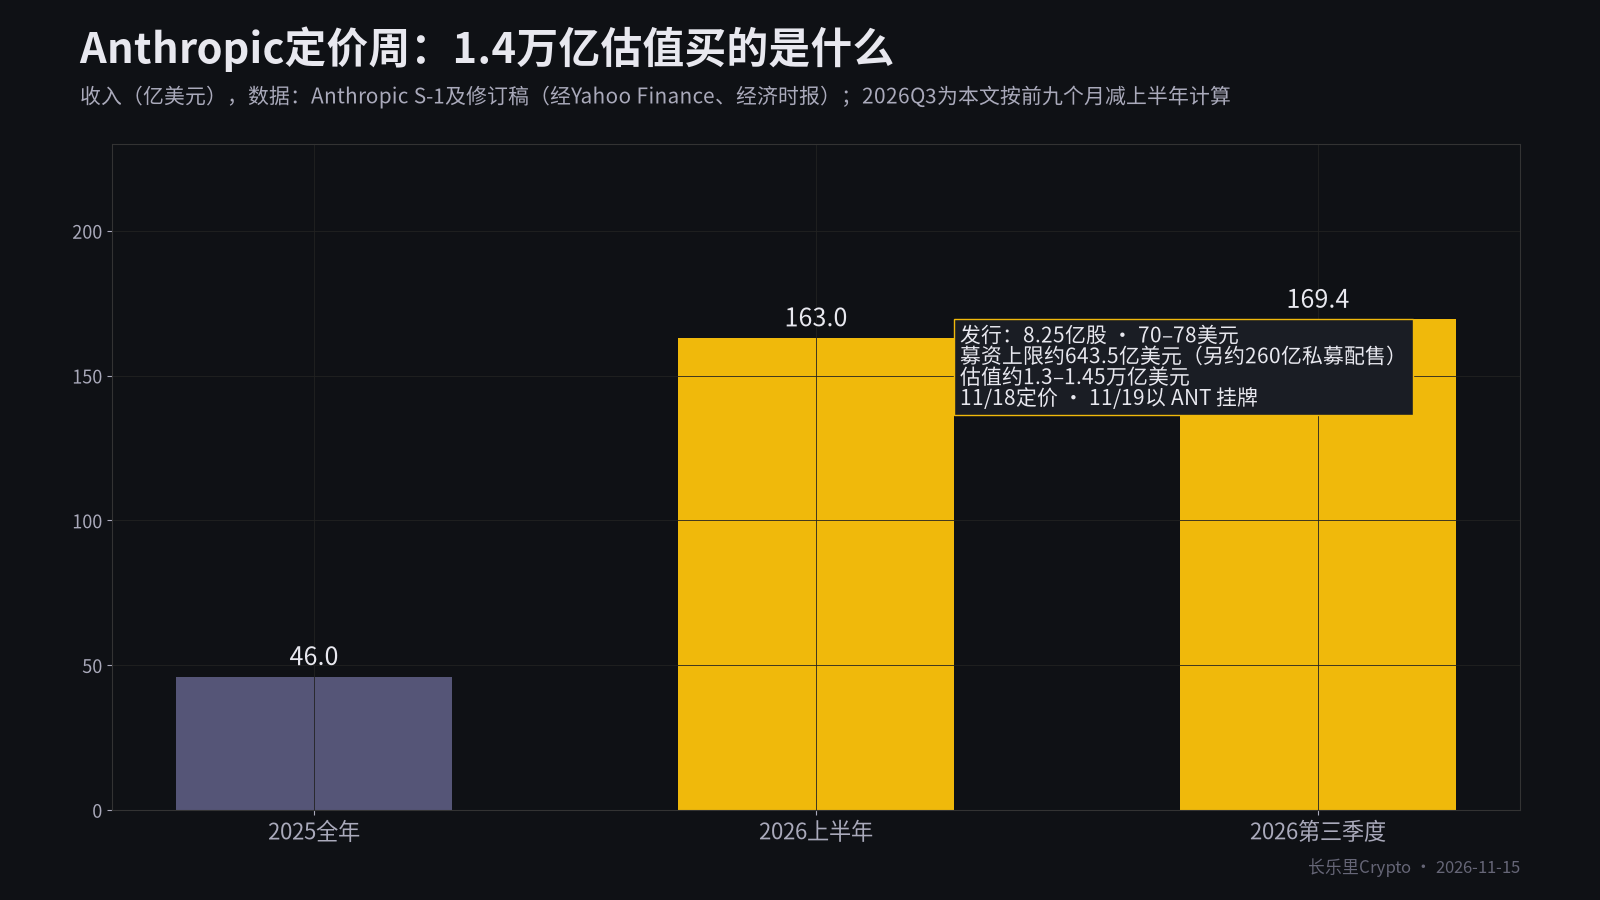
一句话版:按区间上沿,Anthropic估值约1.45万亿美元;按本文计算的三季度收入约169亿美元年化(约678亿美元),约等于21倍年化收入。增长足够快(2025全年收入46亿,2026前九个月332亿),但三季度经营转亏、算力支出占收入58%、未来12个月到期承诺约698亿美元。定价落在区间上沿还是下沿,是市场对「AI估值」这条腿的直接投票。
一、结论先行:增长没问题,问题在「成本曲线」
据Anthropic官方路演公告,本次发行8.25亿股A类普通股,其中8.01亿股为公司新发、约2,365万股由现有股东出售;承销商另有30天内最多1.2375亿股的超额配售权(绿鞋)。区间70–78美元,计划于美东11月18日(周三)定价、11月19日(周四)以「ANT」在纳斯达克挂牌,由高盛、摩根士丹利等承销。截至北京时间11月15日07:35,尚未定价。
我们的读法:Anthropic的收入增速可以支撑「高估值」,但不能自动支撑「区间上沿」——后者取决于投资者如何看待三季度突然转亏的成本结构。
二、估值账:一张表
| 项目 | 数值 | 来源/备注 |
|---|---|---|
| 发行价区间 | 70–78美元 | 修订版S-1 |
| 公开发行募资 | 约577.5–643.5亿美元 | 按8.25亿股计算;新股部分归公司 |
| 私募配售 | 约260亿美元 | 英伟达、谷歌、AMD、博通、美光、微软、台积电按IPO价认购无投票权N类股;合计最多约904亿美元 |
| 估值 | 约1.3–1.45万亿美元 | Yahoo Finance;完全摊薄约1.4万亿美元,低于此前传出的2万亿美元 |
| 收入 | 2025全年46亿;2026上半年163亿;前九个月332.4亿美元 | S-1;三季度约169亿为本文推算 |
| 经营利润(GAAP) | 三季度-5.36亿;二季度+9.74亿美元 | 公司称含约50亿美元短期算力承诺费用、约20亿非现金捐赠配比费用 |
| 调整后口径(前九个月) | 经营利润40.8亿、净利润55.9亿美元 | 非GAAP;GAAP净亏损约1,040亿美元,主要来自可转债等金融工具公允价值变动 |
| 算力与基础设施支出 | 三季度99亿美元,约占收入58% | 经济时报转引S-1 |
| 承诺支出总额 | 8,954亿美元 | 2030年底前4,475亿;未来12个月到期698亿美元 |
两个计算口径供核对:其一,按三季度约169亿美元收入年化约678亿美元,1.4万亿美元估值约等于21倍年化收入;其二,未来12个月到期的承诺支出698亿美元,与年化收入大致相当——这家公司每赚1美元收入,同一时间段大约要付出1美元的既定算力账单(承诺支出包括多年期合同,不等于当期费用,此处仅作量级比较)。
三、三个定价信号
其一,最终价格的位置。据Investing.com等报道,认购需求约为发行量的6倍。若定价在78美元或上调区间,说明英伟达六连周阴并未传导到「AI模型公司」的估值;若定在70美元或以下,等于市场把AI估值整体往下调了一档。
其二,散户配售约20%。CNBC称公司目标散户配售约20%,显著高于常见的5%–10%。这有利于首日交易热度,但也意味着首日之后的筹码更分散、波动可能更大。
其三,与英伟达的「同周效应」。英伟达既是Anthropic的私募认购方,也是其算力成本的重要来源之一。周二英伟达指引、周三Anthropic定价,两件事的结果会互相印证:若英伟达指引稳、Anthropic定价高,AI交易的两条腿同时站稳;反之,两者可能相互放大。此外,Investing.com等报道把这笔最多约644亿美元的公开募资视为对加密等高流动性资产的「抽水」因素之一,加密市场周末的下跌也在这一背景之下。
四、本周日历(北京时间)
- 11月17日晚:美国10月零售销售、工业产出(CMC Markets);
- 11月18日05:20:英伟达三季度财报;
- 11月19日凌晨:Anthropic定价结果(美东11月18日盘后);美联储10月会议纪要(美东11月18日);
- 11月19日晚:ANT首个交易日;沃尔玛财报(美东19日盘前)。
五、跟踪清单
- 定价:落在70–78美元的哪个位置,是否上调区间或扩大发行;
- 绿鞋:1.2375亿股超额配售权是否行使(首日表现的旁证);
- 首日:开盘价相对发行价的溢价,及与英伟达、AMD、博通当日走势的联动;
- 成本线:上市后首份季报中算力支出占收入是否从58%回落;
- 流动性:定价与缴款周,美股成长股与加密资产是否同步承压。
资料来源:Anthropic官方路演公告;Yahoo Finance(IPO日期与S-1财务数据,2026-11-12);CNBC(价格区间、散户配售,2026-11-10);经济时报(转引路透,募资、私募配售与S-1细项);Pandromeda(定价时间表);Investing.com(流动性影响);CMC Markets(周度日历)。估值倍数与季度收入为本文计算,数据核对于北京时间2026-11-15 07:35。
风险提示与免责声明:本文为市场评论,不构成投资建议。数据基于公开报道与公开行情源,可能随后续修订变化。投资决策请独立判断并自担风险。